2016年中国数据驱动型互联网企业大数据产品研究报告 互联网数据服务的兴起与演进
引言
2016年,中国互联网行业正式迈入“大数据时代”的关键转折年。随着移动互联网的全面渗透、云计算基础设施的成熟以及人工智能算法的突破,数据不再仅仅是业务运营的副产品,而是成为驱动企业创新与决策的核心资产。在这一背景下,数据驱动型互联网企业(如阿里巴巴、腾讯、百度、京东、美团等)纷纷将内部沉淀的海量数据转化为可对外输出的“大数据产品”。本报告聚焦于2016年中国互联网数据服务的产品形态、技术架构、市场格局与行业影响,旨在描绘这一新兴服务生态的全景图。
一、数据驱动型企业的崛起与数据服务化
2016年,中国网民规模突破7亿,移动端占比超过90%。用户日常行为产生的数据量呈指数级增长,涵盖社交、电商、搜索、位置、支付、内容消费等多个维度。头部互联网企业通过多年积累,构建了PB级的数据仓库和实时计算平台。起初,这些数据主要用于内部精细化运营——例如淘宝的个性化推荐、微信的朋友圈广告定向、美团的商户评分模型。但到了2016年,一个明显的趋势是:这些企业开始将数据能力产品化、服务化,对外开放。
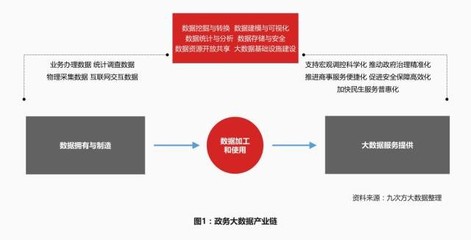
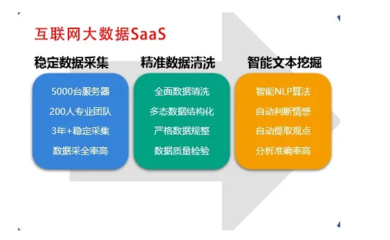
所谓“互联网数据服务”,是指以互联网企业为主体,通过API、SaaS工具、数据交易平台或行业解决方案等形式,向第三方提供数据采集、清洗、分析、建模、可视化及预测等能力的服务。其核心价值在于:降低数据使用门槛,帮助传统企业、中小企业及开发者共享数据红利。
二、2016年大数据产品的主要类型与代表案例
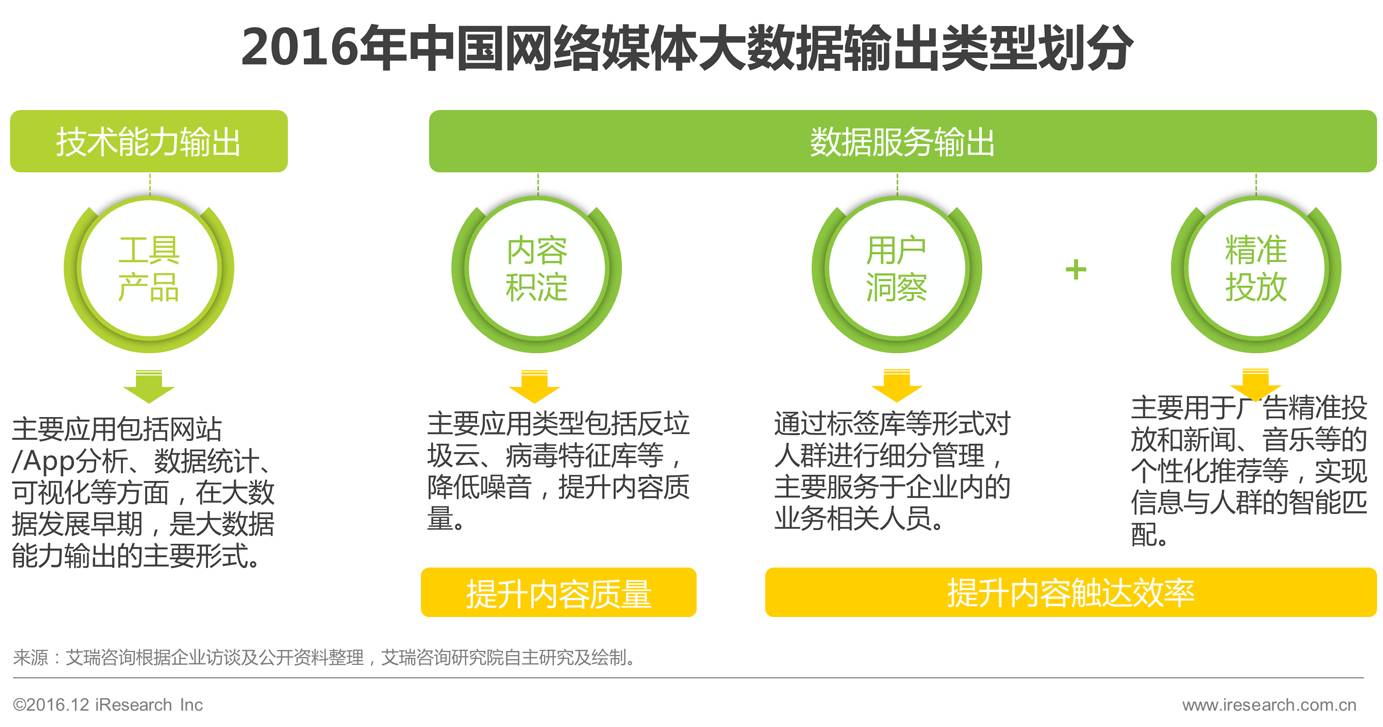
根据服务对象与功能,本报告将当时主流的大数据产品划分为四类:
1. 数据洞察与营销服务
代表产品:阿里妈妈“达摩盘”、腾讯社交广告DMP、百度司南。
特点:基于用户画像标签(年龄、性别、兴趣、消费能力、地理位置)实现精准定向投放。例如,阿里妈妈利用淘宝、天猫、支付宝的交易与浏览数据,为品牌商提供人群包定制与效果归因;腾讯则依托微信、QQ的社交关系链,推出“lookalike”相似人群扩展。2016年“双11”期间,达摩盘帮助某美妆品牌ROI提升30%以上。
2. 位置与交通大数据服务
代表产品:百度地图开放平台、高德“AMAP开放平台”、滴滴“智能交通云”。
特点:提供实时路况、热力图、地理围栏、路径规划等数据接口,服务于物流、O2O、智慧城市。2016年,滴滴发布“交通云计算平台”,通过对轨迹数据的挖掘,协助济南、武汉等城市优化信号灯配时,拥堵指数下降约10%。
3. 金融风控与信用数据服务
代表产品:蚂蚁金服“芝麻信用”、京东“小白信用”、腾讯“微粒贷”反欺诈模型。
特点:利用电商交易、支付流水、社交关系、履约记录等数据,输出信用评分、反欺诈规则及风险名单。2016年,芝麻信用已在租房、租车、签证等100多个场景应用,累计服务超2亿用户。
4. 通用数据平台与AI开放服务
代表产品:阿里云“数加”平台、百度大脑、腾讯云“大数据套件”。
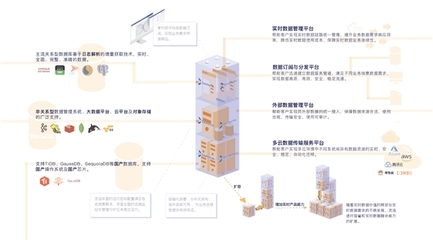
特点:提供从数据采集(如日志服务)、计算(MaxCompute、Spark)、存储到机器学习(PAI、BML)的一站式工具。开发者无需自建机房即可调用图像识别、自然语言处理、语音识别等AI能力。例如,阿里云数加在2016年服务了超10万家企业,其中30%为传统制造业。
三、技术架构的共性特征
2016年中国互联网数据服务产品在技术层面呈现三大共性:
- 混合计算架构:离线批处理(Hadoop/Spark)与实时流计算(Storm/Flink)并存。例如,微博的推荐系统采用Spark Streaming处理小时级数据,同时用Flink实现秒级反垃圾。
- 统一数据中台雏形:阿里提出“ OneData”方法论,通过数据建模规范、元数据中心、任务调度系统,打通不同业务线的数据孤岛。这一理念在2016年引发了关于“数据中台”的广泛讨论,尽管当时多称为“数据公共服务层”。
- 安全与隐私计算起步:受《网络安全法》草案影响,企业开始重视数据脱敏、差分隐私、联邦学习(当时尚处实验室阶段)。2016年,腾讯成立了“数据安全部”,推出“数据漂白”工具。
四、市场格局与竞争态势
2016年的互联网数据服务市场呈现“三层梯队”格局:
- 第一梯队:阿里、腾讯、百度。凭借庞大用户基数与生态闭环,占据约60%的通用市场。三者的差异化在于——阿里强于交易与营销数据,腾讯强于社交与内容偏好,百度强于搜索意图与知识图谱。
- 第二梯队:京东、美团、滴滴、头条。它们深耕垂直场景,提供差异化数据产品。例如,今日头条的“算数中心”输出内容消费趋势;美团点评的“开店宝”基于热力图辅助商家选址。
- 第三梯队:独立第三方数据服务商,如TalkingData、GrowingIO、神策数据。它们缺乏自有数据,但中立于平台,为中大型企业提供埋点分析、用户行为分析SaaS,年增长率超100%。
竞争焦点从数据规模转向“数据生态”——即能否吸引足够多的开发者、ISV与行业用户形成网络效应。2016年,阿里云、腾讯云、百度云相继推出“大数据竞赛”与“AI加速器”,以争夺开发者心智。
五、行业影响与挑战
积极影响:
- 降低了传统企业的数据化门槛。例如,某区域性银行通过调用芝麻信用评分,将信贷审批时间从3天缩短至2分钟。
- 催生了“数据驱动运营”的文化。越来越多的企业设立“首席数据官”角色,并采购大数据产品进行A/B测试与增长实验。
面临的挑战:
- 数据孤岛与标准缺失:各家API定义、标签体系、计费方式不统一,导致跨平台数据融合困难。
- 隐私与合规风险:2016年“徐玉玉案”引发社会对数据泄露的强烈关注,部分企业因违规查询用户通话记录被处罚。
- 技术债与成本:由于当时开源组件迭代快,企业经常面临资源浪费,例如大量Spark任务因配置不佳导致运行超时。
- 人才缺口:据领英统计,2016年中国大数据相关岗位需求同比增长65%,但合格数据科学家不足5万。
六、结论与展望
2016年是中国互联网数据服务的奠基之年。数据驱动型企业不再满足于“自产自销”,而是走向“数据社会化”,形成了从洞察、风控到AI平台的多层次产品矩阵。这一年的实践表明:数据服务不仅是技术输出,更是信任与生态的输出。展望2017年及融合边缘计算、知识图谱与自动化机器学习的大数据产品将更精准、更安全,并有望成为传统经济数字化转型的主要引擎。在此过程中,厘清数据权责、建立行业公约、推动隐私计算标准化,将是可持续发展的关键。
注:本报告基于2016年公开资料、企业发布会及行业访谈整理,部分数据因统计口径不同可能存在差异。
如若转载,请注明出处:http://www.hulgljd.com/product/47.html
更新时间:2026-11-03 11:57:33